병의원의 이해
진료 프로세스부터 청구 서류까지, 쉽게 풀어보는 기초 강의
병·의원 현장을
아는 강사
보험설계사가 꼭 알아야 할
‘병원의 언어와 청구의 흐름’
실제 사례 중심 · 바로 적용하는 교육
실무 컨설턴트
「병·의원의 이해」
병원 안에서 실제로 일이 어떻게 돌아가는지 이해합니다.
의료기관 종별 차이 원무·진료 부서별 역할
환자 내원 → 진료 → 수납 보험사 청구까지 전체 프로세스
영수증 · 세부내역서 · 진단서 확인 포인트와 실무 체크
현장을 경험했기에, 설명이 다릅니다.
“병원의 언어와 절차를 이해하면 상담의 격이 달라집니다.”
이론보다 실제 현장 사례. 초보 설계사가 궁금해하는 ‘병원 내부의 사정’을 중심으로.
보유 자격 · 전문 영역
병원 운영부터 보험·시설·IT까지 현장 업무를 폭넓게 이해
왜 병의원 진료 흐름을 알아야 할까요?
서류 한 장의 의미를 알아야, 고객에게 정확히 설명하고 빠르게 청구를 도울 수 있습니다.
진단서·영수증·세부내역서 등, 어떤 서류가 왜 필요한지 이해하면 누락 없이 안내할 수 있습니다.
“이건 급여예요, 비급여예요?” 같은 질문에 병원 현장 기준으로 설명할 수 있습니다.
진료 용어와 절차를 알면 보험사 심사 요청 사항도 더 정확히 파악할 수 있습니다.
오늘 다룰 내용
병의원, 규모에 따라 이렇게 나뉩니다
동네 병·의원 입원 병상 30개 미만 감기, 정기검진 등 경증 진료
입원 병상 30개 이상 일반적인 수술·입원 진료
병상 100개 이상 7개 이상 진료과목 운영
중증·희귀질환 전문 진료의뢰서 필요
TIP 상급종합병원(3차)을 이용하려면 원칙적으로 1·2차 병원의 진료의뢰서가 필요합니다.
진료는 이런 순서로 진행됩니다
외래: 당일 진료 후 귀가 · 입원: 병실을 배정받아 6시간 이상 체류하며 치료
실손보험은 외래·입원에 따라 보장 한도와 자기부담금 기준이 다르게 적용됩니다.
급여 항목 vs 비급여 항목
- ●국민건강보험공단이 정한 기준에 따라 비용의 일부를 건강보험이 부담
- ●환자는 정해진 비율만큼 ‘본인부담금’을 납부
- ●예: 일반 진찰료, 입원료, 대부분의 검사·처치
- ●건강보험이 적용되지 않아 진료비 전액을 환자가 부담
- ●병원마다 가격이 다를 수 있음
- ●예: 도수치료, 체외충격파, 일부 비급여 주사·검사
실손의료보험 청구에서는 급여·비급여 구분이 보장 여부와 한도를 결정하는 핵심 기준입니다.
실무에서 자주 보는 비급여 항목
근골격계 통증에 대한 수기 치료
힘줄·근막 통증 부위에 충격파를 가하는 치료
영양주사, 통증주사 등 건강보험 미적용 주사
건강보험 적용 기준을 벗어난 영상 검사
인공관절, 특수 수술재료 등
건강보험 등재 전 단계의 새로운 치료·검사
도수치료 핵심 기준
- • 기본 물리치료 또는 단순재활치료를 2주 동안 최소 4회 이상 시행 → 차도가 없을 때 급여 가능
- • 기존 치료자는 이전 물리치료 4회 이상 시행 여부 확인 필요
- • 다른 치료와 동시 산정은 모니터링 예정
- • 부위 불문 주 2회 이내 · 연간 총 15회 초과 산정 불가
- • 수술·골절 등으로 관절 구축/강직이 뚜렷한 경우 → 연간 총 24회까지 인정
- ※ 24회에는 기본 15회가 포함
처방: 정형외과 · 신경외과 · 재활의학과 · 마취통증의학과 전문의 또는 관련 교육 이수 의사
실시: 해당 전문의 또는 해당 기관 상근 물리치료사 중 관련 교육 이수자 ※ 교육 기준은 문서상 ‘아직 미정’, 유예기간 안내
체외충격파 + 실비 체크
부위당 최대 6회 · 연간 총 12회 권장 · 주 1회 원칙 · 1회 최소 2,000타 이상 · 같은 날 여러 부위 동시 치료 불인정
- • 단순 피로 해소 목적의 비급여 도수치료는 가능하나 실손보험 보장이 제한될 수 있음
- • 체외충격파는 적응증 외 청구 시 실비 제한 가능
- • 5세대 실비 및 실비가 없는 환자를 위해 이전 코드를 유지
비급여 주사 + 수액 · 식약처 허가 사항
원본 청구 기준: 식약처 허가사항에 적합한 비급여주사 · 소견서 필히 첨부, 참고란에 약리작용 기재
| 주성분 | 식약처 허가 사항 (효능·효과) | 속칭 · 제품명 |
|---|---|---|
| 글루타티온 | 고함량: 시스플라틴 또는 유사계열 항암제 투여 시 발생할 수 있는 신경성질환 예방 저함량: 약물 또는 알코올중독 · 만성간질환에서 간기능 개선 | 백옥주사 |
| 티옥트산 | 티옥트산 수요가 증대되는 경우의 보급 (격심한 육체노동 시) Leigh 증후군 (아급성 괴사성 뇌척수염) 중독성 (스트렙토마이신, 가나마이신에 의한) 및 소음성 (직업성)의 내이성 난청 티옥트산트로메타민염: 당뇨병 다발신경증 완화 | 신데렐라주사 |
| 글리시리진 | 두드러기·습진·알레르기성 피부질환의 보조요법 약물중독의 보조요법 · 만성간질환의 간기능 개선 | 감초주사 · 히씨파겐주 |
| 푸르설티아민 | 비타민 B1 결핍증의 예방 및 치료 · 수요 증가로 음식 섭취가 불충분할 때의 보급 베르니케뇌증 · 각기충심 질환 중 비타민 B1 결핍 또는 대사장애가 관여한다고 추정되는 경우 | 마늘주사 |
| 자하거 추출물 / 가수분해물 | 자하거추출물: 갱년기 장애증상개선 — 메르스몬주(일본) / 하라센씨주(일본) / 리쥬베쥬(국산) 자하거가수분해물: 만성간질환의 간기능 개선 — 라이넥 | 태반주사 |
비급여 주사 · 질환별 소견 예시
감기
상세불명의 급성 기관지염 J209
기타 근통,상세불명 부분 M79189
발열 NOS R5099
증상 · 치료 소견
환자는 기침,콧물,두통,인후통,근육통,오한,발열(37.9),탈진 등의 증상이 3일이상 지속되는 급성 소모성 질환상태로 수액투여가 필요할 것으로 판단되어 상기 진단하에 식약처로부터의 효과를 허가 받은 주사제를 사용하며 수액요법을 시행하였습니다.
참고 · 적용 주사제
- 플라미노펜주(바이오웰스팜/아세트아미노펜):중등도의 통증 또는 발열
- 갈로닉주(경남)/비비에스주사(휴온스):신경통,근육통,관절통등으로 인한 비타민B1의 결핍 추정
- 암브록솔염산염주사제(휴온스):인후두염,급성기관지염 등의 객담배출곤란 증상 등
- 메리트씨(휴온스/비타민C):비타민C의 요구량이 증가하는 경우,소모성질환 포함
- 비타모주(휴온스/비타민B5):소모성질환(비타모주)
- 휴온스피리독신(휴온스/비타민B6):소모성질환
- [비타민제의 일반원칙(보건복지부 고시 제2013-127호, ’13.9.1.)]
비급여 주사 · 치료 적응증과 소견
푸르설타민주(신경통/대상포진)-갈로닉주(경남)/비비에스주사(휴온스)
어깨의 충격증후군 M754
상세불명의 신경통,신경염 어깨부분 M7921
증상 · 치료 소견
상기환자는 어깨통증,신경통,경구섭취감소,음식물 섭취의 성분 불균형등으로 일상생활에 불편과 어려움을 호소함. 기능의학적으로 주사제 및 수액투여가 필요할것으로 판단되어 상기의 진단하에 식약처로부터 상기병명의 치료에 각각 허가 받은 아래 주사 및 수액투여함. 지속적인 치료 및 외래관찰을 요함.
참고 · 적용 주사제
- 법정비급여 주사제 식약처 적응증 및 치료소견
- -푸르설타민주 : 식약처로부터 비타민B1의 결핍 또는 대사장애가 관여한다고 추정되는 경우 신경통,근육통,관절통 등 각종 통증치료에 효능효과를 허가받은 푸르설타민주를 기능의학적으로 통증완화를 위해 투여함
영상 검사, 무엇을 보는지 구분하기
| 검사 | 주요 대상 | 검사 목적 |
|---|---|---|
| X-RAY엑스레이 | 뼈 · 관절 · 치아 · 흉부 | 빠르고 간단한 뼈·골절 검사 |
| CT컴퓨터 단층촬영 | 폐 · 복부 · 혈관 | 장기와 출혈 정밀 검사 · 방사선 노출 있음 |
| MRI자기공명영상 | 뇌 · 척추 · 근육 · 인대 | 몸속 조직 정밀 검사 · 디스크·염증·종양 확인 |
| MRA자기공명 혈관조영 | 뇌혈관 · 경동맥 | 동맥 혈관 정밀 검사 · 협착·폐색·동맥류 확인 |
| MRV자기공명 정맥조영 | 뇌정맥 · 정맥동 | 정맥 혈전 · 정맥 흐름 이상 확인 |
고주파 음파 · 실시간 확인
세포 대사활동 · 암 평가
실시간 영상 · 시술 위치 확인
유방 검사 / 골밀도 검사
신장분사치료와 실손보험
신장분사치료 MZ007
통증이 있는 근육을 늘린 상태에서 냉각제를 분사하고 스트레칭을 반복해 통증과 근육의 경직을 완화하는 비급여 이학요법입니다.
통증 완화 → 근육 경직 감소 → 기능 회복
청구 전에 확인할 4가지
세대별 보장 범위와 조건
질병·상해 치료인지 확인
진단명, 치료 부위와 방법
실제 치료 내용과 자기부담금
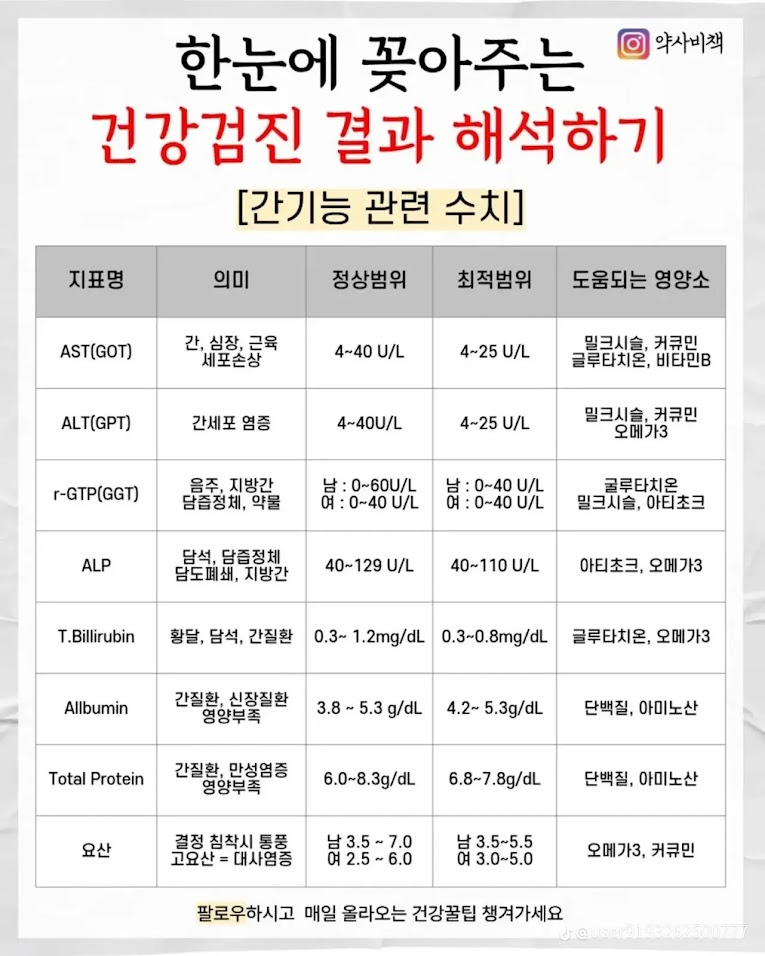
건강검진 결과 · 신장과 간기능
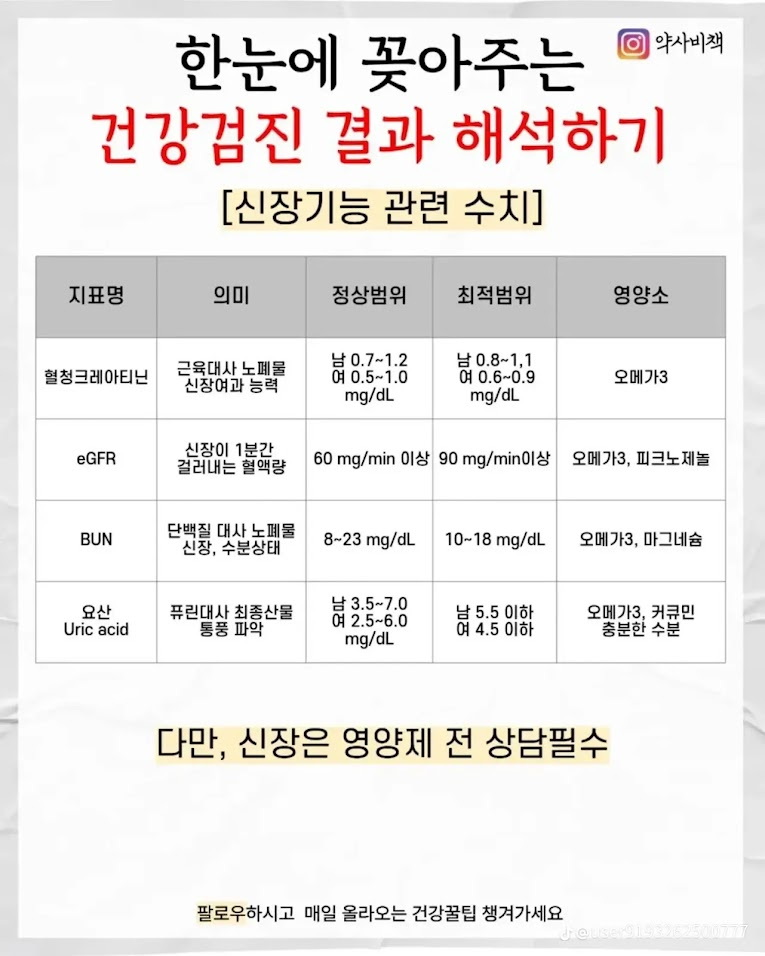
건강검진 결과 · 혈당과 염증
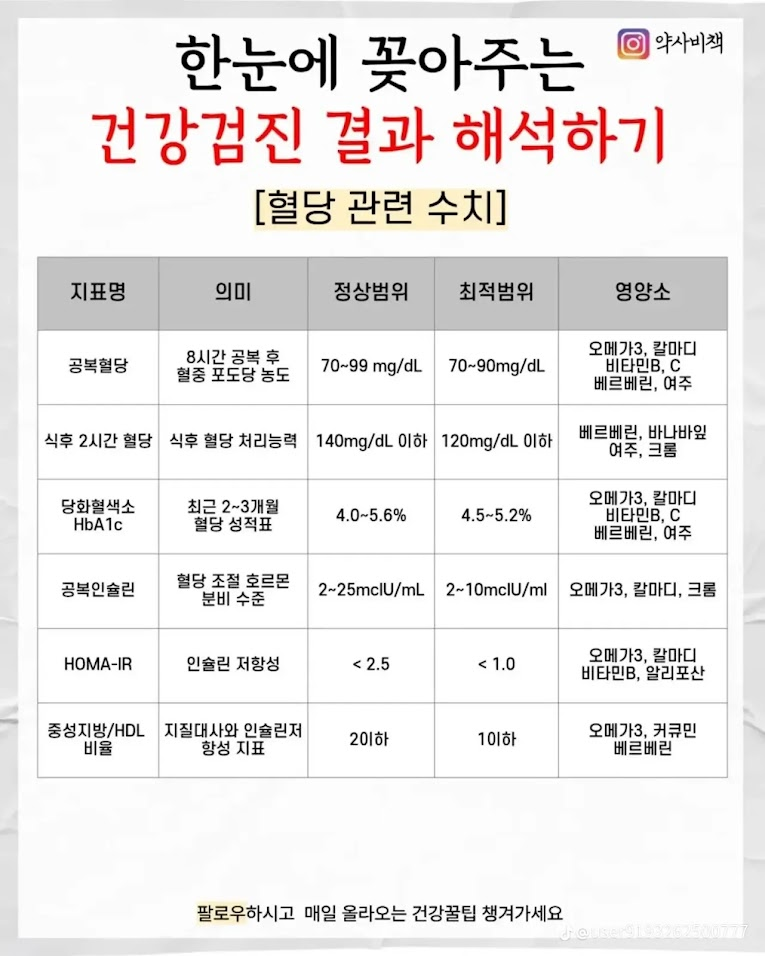
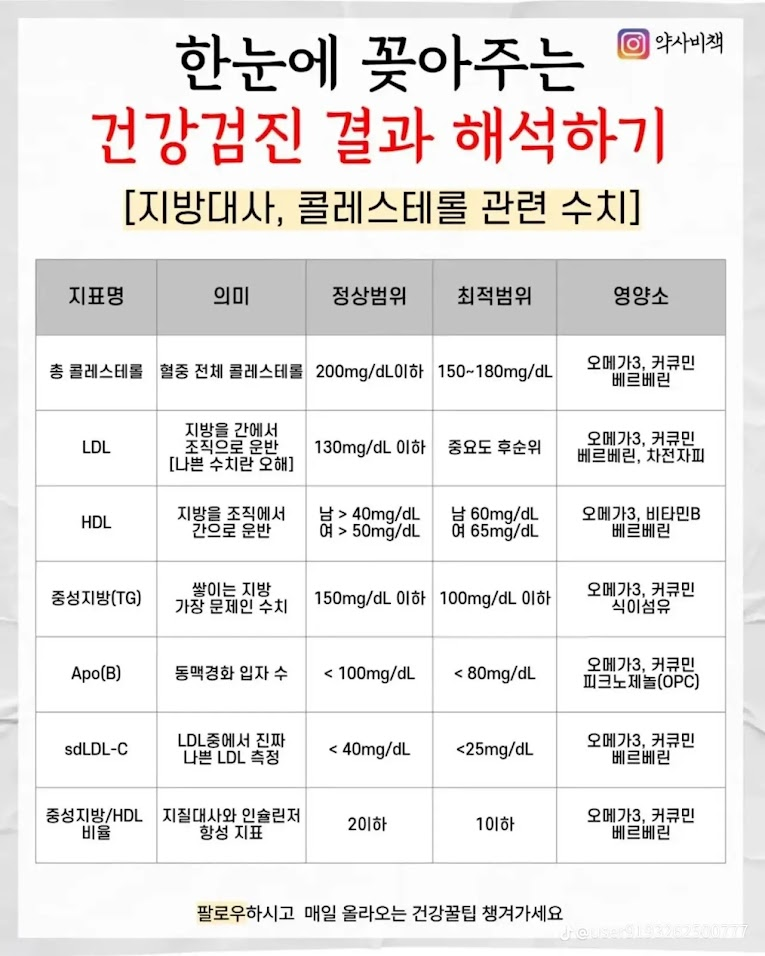
건강검진 결과 · 지질과 진료과
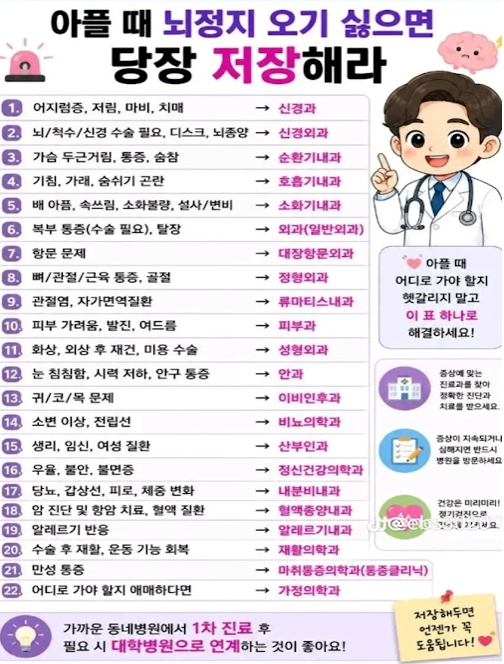
피부과 진료, 치료 목적과 미용 목적 구분
청구 가능 항목 예시
여드름 · 흉터 레이저 치료 · 무좀 · 티눈 · 아토피 · 대상포진 · 헤르페스
청구 불가 항목 예시
검버섯 · 주근깨 · 안면홍조 · 사마귀 · 튼살 · 노화·유전에 의한 탈모 · 미용 목적 치료·시술
목적 확인 치료가 아닌 미용 목적의 진료는 실비 청구에서 제외됩니다. 치료 중 미용 목적으로 전환된 진료도 확인합니다.
미용 시술 예시 리쥬에이드 · MD크림 · 키오머 등. 진료 전에 의사와 청구 가능 여부를 상의합니다.
원본의 여드름 안내 4세대 실손부터 보장, 1~3세대 청구 불가로 기재되어 있습니다. 실제 적용은 가입 약관을 확인합니다.
피부과 치료 항목 비교
청구 가능한 치료 예시
- 01백반증 (얼굴 등 노출 부위 한정)
- 02원형탈모
- 03헤르페스
- 04무좀
- 05티눈
- 06여드름 (4세대 실손 한정)
- 07대상포진
- 08아토피
- 09레이저 치료 (흉터 치료 한정)
미용 등 제외 항목 예시
- 01주근깨 제거
- 02노화로 인한 탈모 치료
- 03점 제거
- 04여드름 제거
- 05보톡스 치료
- 06안면홍조 치료
- 07피부의 주사(酒渣) 치료 · 미용 목적
주요 보험사 보장 범위 비교
| 보험사 | 원본 표의 보험명 | 원본 표의 여드름 치료 보장 범위 |
|---|---|---|
| 삼성화재 | 삼성화재 피부과 진료비 보장 실비보험 | 일반 피부과 진료비, 약제비, 레이저·필링 등의 시술비 전액 보장 |
| DB손해보험 | DB손해보험 피부과 진료비 보장 실비보험 | 일반 피부과 진료비, 약제비, 레이저·필링 등의 시술비 전액 보장 |
| 메리츠화재 | 메리츠화재 피부과 진료비 보장 실비보험 | 일반 피부과 진료비, 약제비, 레이저·필링 등의 시술비 전액 보장 |
| 현대해상 | 현대해상 피부과 진료비 보장 실비보험 | 일반 진료비·약제비 전액, 레이저·필링 시술비 연간 최대 100만원 |
| MG손해보험 | MG손해보험 피부과 진료비 보장 실비보험 | 일반 진료비·약제비 전액, 레이저·필링 시술비 연간 최대 100만원 |
이 표는 원본 강의에 포함된 예시입니다. 보험사 이름만으로 전액 보장이나 한도를 확정하지 않습니다.
오니코레이저 · 손발톱 진균증 치료
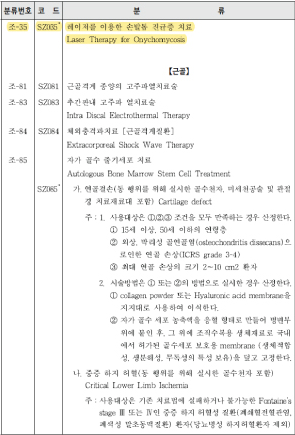
레이저를 이용한
손발톱 진균증 치료
Laser Therapy for Onychomycosis
실손보험 횟수 확인
기본 30~50회 (환자마다 다를 수 있음). 기본 횟수 소진 시 6개월 이후 보험 청구 가능으로 원본에 기재.
허가 제품 확인
식약처 허가를 득한 제품으로 레이저를 이용한 손발톱 진균증 치료.
진찰·상담 확인
의사의 처방 이후 시술 시, 의사와의 상담이 없으면 진단료 청구 불가로 원본에 기재.
탈모 치료제의 종류
먹는 치료제
경구용
- 성분
- 피나스테리드 · 두타스테리드
- 계열
- 남성호르몬 억제제
- 효능
- 남성형 탈모 치료
- 분류
- 전문의약품
바르는 치료제
외용액
- 성분
- 알파트라디올 / 미녹시딜
- 계열
- 남성호르몬 억제제 / 두피 혈관확장제
- 효능
- 남성·여성형 탈모 치료 / 남성형 탈모 치료
- 분류
- 일반의약품
주사 치료제
주사
- 성분
- 베타메타손
- 계열
- 스테로이드제
- 효능
- 원형탈모 치료
- 분류
- 전문의약품
일반의약품 처방전 없이 약국에서 구입 가능한 의약품
전문의약품 의사의 진단과 감독 아래 처방전이 필요한 의약품
탈모의 종류와 실비 대상 여부
| 구분 | 원형탈모 | 남성형탈모 | 여성형탈모 | 휴지기탈모 | 지루성탈모 |
|---|---|---|---|---|---|
| 증상 | 동그란 동전 모양 | M자형 | 가르마 주위로 탈모 | 일시적으로 뭉텅이 | 비듬과 가려움증 |
| 원인 | 스트레스·내분비장애 등 여러 원인 | 유전적 요소 · 호르몬 | 임신·출산·폐경 등 호르몬 · 갱년기 | 과도한 스트레스 · 영양 결핍 등 | 피지량 과다 · 염증성 |
| 질병코드 | L63 | L64 (유전적 탈모) | L65 | L65, L21.9 | |
| 실비 대상 | 가능* | △ · X 단, 신계약 별도 설명 | 가능* | 가능* | |
* 원본의 ○ 표시: 비급여 주사 등 제외
1세대 가입 시기 확인
2009년 9월 이전 가입 환자는 유전적 탈모(L64) 치료비·탈모약 보험청구 가능으로 원본에 기재되어 있습니다.
실손보험 세대별 변천 타임라인
입원비 100% 지급 (표준화 이전)
입원비 90% 지급 통원 정액공제
착한실비 비급여 특약 분리
자동차보험형 구조 비급여 할증제
중증/비중증 차등 자기부담 확대
세대별 급여 · 비급여 자기부담 비교
| 구분 | 1세대 | 2세대 | 3세대 | 4세대 | 5세대 |
|---|---|---|---|---|---|
| 급여 입원 | 0~20% | 10~20% | 20% | 20% | 중증20% / 비중증30% |
| 급여 통원 | 공제 5천~1만원 | 의원1만/병원1.5만/상급2만 | 20% 또는 최소공제 | 20% 또는 최소공제 | 중증20% / 비중증30% |
| 비급여 입원 | 0~20% | 20% | 30% | 30% | 50%(비중증) |
| 비급여 통원 | 공제 5천원 등 | 2만원 또는 20% | 3만원 또는 30% | 3만원 또는 30% | 50%(비중증) |
| 비급여 특약 | 없음 | 없음 | 도수·주사·MRI 분리 | 도수·주사·MRI 분리 | 도수·주사·MRI 분리 |
1~2세대 실손보험 상세 (표준화 이전)
- 입원치료비
- 5,000만원 한도 · 100% 지급
- 통원치료비
- 25만원 한도 (병·의원 공통 5,000원 공제)
- • 상해 1년 의료비 약관
- • 질병 면책기간 180일
- • 적립보험료 20% 의무납입
- • 의료쇼핑·나이롱환자 증가 우려
- • 갱신 시 보험료 급등(갱신폭탄)
- 입원치료비
- 5,000만원 한도 · 90% 지급
- 통원치료비
- 25만원 한도 (개인 1만/종합 1.5만/대학 2만원)
- • 상해 면책기간 90일
- • 질병 면책기간 90일
- • 적립보험료 20% 의무납입
- • 갱신 시 보험료 급등(갱신폭탄)
3~4세대 실손보험 상세
- 입원치료비
- 5,000만원 · 급여 90%(1만원) / 비급여 80%(2만원)
- 통원치료비
- 25만원 (개인 1만/종합 1.5만/대학 2만원)
- • 비급여 일부 특약 분리, 30%와 2만원 중 큰 금액 공제
- • 도수치료·체외충격파 350만원 / 연 50회 한도
- • 비급여 주사치료 250만원 / 연 50회 한도
- • MRI·MRA 300만원 한도
- 입원치료비
- 5,000만원 · 급여 80%(2만원) / 비급여 70%(3만원)
- 통원치료비
- 20만원 (개인 1만/종합 1.5만/대학 2만원)
- • 도수치료·체외충격파 350만원 / 연 50회 한도
- • 비급여 주사치료 50만원 / 연 50회 한도
- • MRI·MRA 300만원 한도
- • 비급여 이용량 따라 보험료 할증(1~5등급, -5%~300%)
신규 5세대 실손보험 분석
1년 갱신 · 5년 만기 — 자기부담을 중증·비중증으로 이원화한 구조
급여 입원 / 통원
비급여 입원 / 통원
50%비중증 적용
비급여 특약
도수 · 주사 · MRI
분리 유지
핵심 시사점
01이전 세대 대비 비급여 자기부담이 최대 50%까지 확대되어 보험료 부담은 낮아지지만 실질 보장은 축소
02중증·비중증 구분 도입으로 경증 비급여 진료(도수치료 등)의 실질 보장률이 크게 낮아짐
03기존 1~4세대 가입자는 무리한 전환보다 보장범위 비교 후 유지 여부를 판단할 필요
세대별 보장구조를 먼저 이해하기
| 세대 | 가입 시기 | 한방 급여 | 한방 비급여 | 직원 핵심 안내 |
|---|---|---|---|---|
| 1세대 | 2009.09 이전 | 보장 가능* | 상품별 확인 | 표준화 전 상품 → 약관·특약 확인 |
| 2세대 | 2009.10~2017.03 | 보장 대상 | 원칙적 제외 | 급여/비급여 구분 |
| 3세대 | 2017.04~2021.06 | 보장 대상 | 원칙적 제외 | 비급여 특약 구조 확인 |
| 4세대 | 2021.07~2026.05 | 보장 대상 | 원칙적 제외 | 급여·비급여 분리 |
| 5세대 | 2026.05 이후 | 보장 대상 | 더 엄격한 관리 | 비중증 비급여 자기부담 강화 |
가입 약관 → 급여/비급여 → 진료내용 → 자기부담금·한도 순으로 확인
치료용 첩약(한약) 건강보험 적용
2024년 4월 29일부터 · 원본 강의의 시범사업 안내
2024년 4월 29일 ~ 2026년 12월
40%
| 대상 질환 | 기존: 월경통(생리통), 안면신경마비, 뇌혈관질환 후유증(만 65세 이상 → 전 연령) 추가: 요추추간판탈출증(허리 디스크), 알레르기 비염, 기능성 소화불량 |
| 급여일수 | 환자 1인당 연간 2가지 질환 처방 가능 질환별 첩약 최대 20일까지 처방 가능 (최대 40일) |
시범사업 참여 의료기관에서만 적용 · 개인 실손보험 가능(보험약관 확인 필요)
원본 안내: 오케이한방병원 1668-0090
직원 실무 프로세스 & 상담 금지사항
- “청구 대상이 될 수 있습니다.”
- “가입 약관을 확인해 주세요.”
- “보험사 심사 결과에 따라 달라집니다.”
- “무조건 실비 됩니다.”
- “보험금이 ○○만원 나옵니다.”
- “보험사에서 반드시 지급합니다.”
실손보험 청구에 필요한 핵심 서류
진료비 세부산정내역서가 가장 중요한 이유
총액에서 항목으로
항목별 구분
진료비 계산서·영수증은 ‘총액’만 보여주지만, 세부산정내역서는 항목별로 급여·비급여를 나눠서 보여줍니다.
정확한 심사
실손보험금은 비급여 항목별로 보장 여부와 한도가 다르기 때문에, 이 서류가 있어야 정확한 심사가 가능합니다.
정확한 서류 요청
고객에게 서류를 요청할 때 이름을 정확히 말하지 않으면, 병원에서 다른 서류를 발급해줄 수 있습니다.
진료비 영수증
실손 청구 전에 꼭 알아야 할 9파트 완전정리
이 자료의 목적
- 진료비 영수증을 정확히 읽는 방법을 한눈에 정리
- 실손보험 청구 시 놓치기 쉬운 핵심 포인트를 체크
- 영수증, 세부내역서, 약제비 영수증의 역할까지 구조적으로 이해
왜 중요할까?
- 영수증만 제대로 읽어도 청구 누락을 줄일 수 있습니다.
- 급여 / 비급여 / 본인부담 구조를 이해하면 보장 판단이 쉬워집니다.
- 세부산정내역서까지 확인하면 고액치료비도 더 명확하게 정리됩니다.
이번 편 구성
- 급여 · 비급여 · 본인부담금
- 공단부담금 · 전액본인부담금
- 진료비 세부산정내역서 · 약제비 영수증
- 실손 청구할 때 보는 칸 · 최종 체크리스트
영수증에 적힌 모든 금액이 그대로 보장되는 것은 아닙니다. 어떤 항목인지 구조를 먼저 읽어야 합니다.
비급여
건강보험이 적용되지 않는 항목
뜻
- 건강보험이 적용되지 않아 환자가 전부 또는 대부분을 부담하는 항목입니다.
- 병원별, 치료별, 가입 약관별로 체감 부담 차이가 크게 날 수 있습니다.
대표 예시
- 도수치료, 일부 주사치료, 일부 검사·재료대 등
- 미용·예방 목적 비용이나 증명서 발급비는 보장 제외가 많은 편입니다.
- 원본 영수증 예시: 진찰료(급여) 5,000원 · 검사료(급여) 12,000원 · 도수치료(비급여) 80,000원 · 주사치료(비급여) 30,000원 · 합계 127,000원
영수증에서 어디를 볼까?
- 영수증의 ‘비급여’ 표시 금액을 확인
- 세부산정내역서가 있으면 어떤 항목이 비급여인지 더 정확히 파악할 수 있습니다.
실손 청구 시 주의
- 가입 시기와 약관에 따라 보장 여부가 다를 수 있습니다.
- 특약 여부를 확인해야 합니다.
- 비급여라고 해서 모두 보장되는 것은 아닙니다.
- 치료 목적 여부가 중요한 경우도 있습니다.
비급여 = 건강보험 밖의 비용. 실손에서는 약관 확인이 가장 중요합니다.
공단부담금
건강보험공단이 부담한 금액 이해하기
뜻
- 국민건강보험공단이 부담한 금액입니다.
- 환자가 직접 결제한 금액이 아니라 건강보험 재정에서 부담한 부분입니다.
영수증에서 어디를 볼까?
- 공단부담금 또는 보험자부담금 표시를 확인
- 급여 항목과 연결되어 표시되는 경우가 많습니다.
왜 봐야 할까?
- 총 진료비 구조를 이해하는 데 도움이 됩니다.
- 급여 항목이 얼마나 반영되었는지 가늠할 수 있습니다.
- 환자 본인 청구금액과는 구분해서 봐야 합니다.
실손 청구 시 주의
- 공단부담금은 환자가 직접 낸 비용이 아닙니다.
- 공단부담금까지 합쳐 청구하는 것이 아닙니다.
- 실손에서는 본인부담금 중심으로 검토합니다.
총 진료비(급여 항목 기준) = 공단부담(공단이 부담한 금액) + 본인부담(환자가 부담한 금액)
진료비 세부산정내역서
영수증만으로 부족할 때 보는 핵심 서류
무엇인가요?
- 진료비 영수증에 담기지 않는 세부 항목을 더 자세히 보여주는 서류입니다.
- 치료행위, 재료대, 약제, 수량, 단가, 급여·비급여 구분 등을 확인할 수 있습니다.
언제 필요할까?
- 비급여 항목이 많을 때
- 수술, 검사, 주사, 재료대 등 고액치료비가 포함될 때
- 보험금 청구 과정에서 항목 해석이 필요할 때
왜 중요할까?
- 영수증만 보고 헷갈리는 부분을 정확히 풀어줍니다.
- 누락 청구를 줄이고 분쟁 가능성도 줄일 수 있습니다.
- 실손 보장 판단의 근거 자료가 될 수 있습니다.
준비 팁
- 진료비 영수증과 함께 보관
- 고액 치료 시 미리 발급받기
- 비급여 항목명과 금액을 따로 체크해두기
- 필요하면 병원 원무과에 추가 설명 요청
세부산정내역서 = 영수증의 해설서. 금액의 정체를 가장 정확하게 보여줍니다.
실손 청구할 때 보는 칸
영수증에서 꼭 체크해야 하는 핵심 포인트
영수증 기본 항목
- 환자명 · 진료일자 · 병원명 · 영수증 발행일
- 급여 · 비급여 · 본인부담금 · 공단부담금 · 총 납부금액
- 원본 예시: 홍길동 · 2025-05-12 · ○○○의원
- 급여 45,000원 · 비급여 35,000원 · 본인부담금 32,000원 · 공단부담금 48,000원 · 총 납부금액 32,000원
같이 확인할 것
- 입원 / 통원 구분
- 약국 영수증 별도 여부
- 세부산정내역서 필요 여부
- 제증명료, 미용·예방 목적 비용 포함 여부
실수하기 쉬운 포인트
- 총 납부금액만 보고 청구 판단하기
- 비급여 항목을 세부내역 없이 넘기기
- 약국 영수증을 빠뜨리기
- 공단부담금까지 내 청구액으로 오해하기
실손 청구는 ‘얼마 냈는가’보다 ‘어떤 항목으로 냈는가’를 읽는 것이 더 중요합니다.
현장에서 자주 헷갈리는 포인트
같은 통증이라도 사고로 인한 것인지 질병으로 인한 것인지에 따라 보장 조건이 달라집니다. 사고 경위 확인이 중요합니다.
1~4세대 등 가입 시점에 따라 자기부담률과 통원·입원 보장 한도가 다르게 적용됩니다.
같은 진료라도 통원으로 처리되는지 입원으로 처리되는지에 따라 청구 한도와 서류가 달라집니다.
동일 부위에 대한 반복적인 비급여 시술은 보험사 심사에서 추가 확인을 요청받을 수 있습니다.
질병코드
진단서에 적힌 알파벳 하나가 보험금을 바꿀 수 있습니다.
이 자료의 목적
- 진단서와 의료기록에 적힌 질병코드가 무엇을 뜻하는지 한눈에 정리
- 보험금 청구에서 왜 코드 확인이 중요한지 쉽게 이해
- 오해하기 쉬운 코드별 특징과 체크 포인트를 실무적으로 안내
왜 중요할까?
- 같은 병명처럼 보여도 질병코드에 따라 담보 판단이 달라질 수 있습니다.
- 진단금, 수술비, 입원비, 실손 청구에서 코드 확인은 기본입니다.
- 특히 C, D, I코드는 실제 보험 상담에서 자주 질문되는 핵심 구간입니다.
이번 편 구성
- C코드 · D코드 · I코드 · G코드
- K코드 · M코드 · S코드 · R코드
- 보험청구 전 체크
질병코드는 단순한 기호가 아니라, 보험금 판단의 출발점입니다.
D코드
범위가 넓어 세부 코드 확인이 특히 중요한 구간
무엇인가요?
- D코드는 한 가지 뜻이 아니라 여러 성격의 질환이 섞여 있는 큰 구간입니다.
- D00~D09 제자리암 · D10~D36 양성신생물 · D37~D48 행동양식불명 또는 미상의 신생물
- D50~D89에는 빈혈, 혈액질환, 면역 관련 질환도 포함됩니다.
왜 중요할까?
- 같은 D코드라도 보험금 결과가 크게 달라질 수 있습니다.
- 제자리암 진단비, 양성종양 수술비, 특정혈액질환 담보 판단에 영향을 줍니다.
- ‘D코드니까 다 암이다’ 또는 ‘D코드니까 다 보장 안 된다’는 둘 다 오해입니다.
대표 예시
- D00~D09 제자리암
- D12 대장의 양성신생물 · D25 자궁의 평활근종
- D39 여성생식기관의 행동양식불명 신생물
- D64 기타 빈혈
체크 포인트
- 코드 앞자리뿐 아니라 전체 코드와 병리 결과를 함께 보기
- 약관에서 제자리암, 경계성종양, 양성종양을 어떻게 정의하는지 확인
- 진단서만 부족하면 조직검사 결과지나 수술기록도 같이 준비
D코드는 해석이 가장 까다로운 구간 중 하나입니다. 세부 코드와 약관 정의를 함께 봐야 합니다.
G코드
신경계 질환을 뜻하는 코드 · 뇌·척수·말초신경 질환, 신경통, 간질, 파킨슨병 등
무엇인가요?
- G코드는 신경계통의 질환을 뜻합니다.
- 뇌혈관질환을 주로 담는 I코드와 달리, G코드는 신경 자체의 질환이나 기능 이상을 보는 경우가 많습니다.
왜 중요할까?
- 간질, 파킨슨병, 안면신경질환, 신경병증 등은 장기간 치료와 후유증 평가로 이어질 수 있습니다.
- 입원, 수술, 후유장해, 특정질환 담보에서 코드 확인이 중요합니다.
- 같은 ‘어지럼’이나 ‘마비’ 증상도 확정되면 R코드가 아닌 G코드로 바뀔 수 있습니다.
대표 예시
- G40 간질 · G43 편두통
- G51 안면신경장애
- G56 단일신경병증, 상지
- G20 파킨슨병
체크 포인트
- 증상코드인지 확정 신경계 질환코드인지 확인
- 검사결과지(MRI, 신경전도검사 등)가 있으면 함께 보관
- 후유증이나 재활치료가 이어지는 경우 최초 진단자료를 챙기기
G코드는 신경계 질환의 성격을 보여줍니다. I코드와 혼동하지 말고 확정 진단 여부를 함께 봐야 합니다.
M코드
근골격계와 척추·관절 질환 · 목·허리디스크, 관절염, 어깨질환, 힘줄질환 등
무엇인가요?
- M코드는 근골격계통과 결합조직의 질환을 뜻합니다.
- 척추, 관절, 근육, 인대, 힘줄과 관련된 다양한 진단이 포함됩니다.
왜 중요할까?
- 허리디스크, 목디스크, 오십견, 관절염, 반월상연골질환 등은 진료 빈도가 높습니다.
- 실손, 입원, 수술, 재활치료, 물리치료 관련 청구에서 자주 확인합니다.
- 같은 통증이라도 단순 증상(R코드)인지 구조적 질환(M코드)인지에 따라 무게가 달라집니다.
대표 예시
- M17 무릎관절증 · M23 무릎의 내부장애
- M50 경추간판장애
- M51 기타 추간판장애
- M75 어깨병변
체크 포인트
- MRI, 초음파, 수술명, 시술명과 진단코드가 연결되는지 확인
- 도수치료·물리치료는 약관상 제한이나 기준이 있는지 확인
- 상해로 발생한 경우 S코드와 구분되는지 함께 보기
M코드는 근골격계 청구의 중심입니다. 통증 자체보다 구조적 진단이 무엇인지가 중요합니다.
R코드
증상·징후를 뜻하는 임시 성격의 코드 · 원인이 확정되기 전 단계
무엇인가요?
- R코드는 질병명이 확정되기 전 증상이나 검사 이상 소견을 기록할 때 많이 사용됩니다.
- 흉통, 복통, 두통, 어지럼, 발열 같은 표현이 여기에 들어올 수 있습니다.
왜 중요할까?
- R코드만 있는 경우 보험금 판단이 보수적으로 이뤄질 수 있습니다.
- 최종 진단이 나중에 C, I, K, M 등 다른 코드로 바뀌면 청구 방향도 달라집니다.
- 처음 영수증과 최종 진단서를 같이 비교하는 습관이 중요합니다.
대표 예시
- R07 흉통 · R10 복통
- R42 어지럼증
- R51 두통
- R50 원인불명의 발열
체크 포인트
- 치료가 끝날 때까지 최종 확정 진단서가 나왔는지 확인
- 증상코드만으로 청구하는지, 이후 확정 질환코드로 보완 가능한지 확인
- 검사결과지, 의무기록, 추가 진단서를 준비하면 도움이 됩니다.
R코드는 시작점일 수는 있어도 끝점이 아닐 때가 많습니다. 최종 확정 진단으로 이어졌는지 반드시 확인하세요.
청구 안내 시 이것만은 확인하세요
오늘의 핵심 요약
병원에서의 첫 원칙: 신뢰가 먼저입니다
나는 보험을 팔러 온 것이 아니라, 환자의 권리를 돕기 위해 왔다.
환자의 목적은 치료
- 병원을 방문한 환자의 목적은 ‘치료’입니다.
- 보험 영업보다 환자의 불편을 해소하는 ‘서비스 파트너’로서의 자세가 신뢰의 시작입니다.
CORE MINDSET · ACTION GUIDE
- 보험을 판매하기 전에 신뢰를 판매하십시오.
- 환자가 먼저 요청할 때 정확하게 돕고, 필요하지 않은 보험은 권하지 않습니다.
청구·상담의 기준: 정확성, 중립성, 역할 구분
실비청구 대행
- 영업 기회가 아닌 정확한 서비스입니다.
- 필요 서류의 정확한 안내
- 개인정보의 신중한 취급
- ‘무조건 지급됩니다’ 단정 금지
보험상담 원칙
- 판매보다 설명과 분석이 우선입니다.
- 기존 보험의 보장 범위 파악
- 보장되지 않는 부분 설명
- 환자가 원할 때만 비교·제안
의료 영역 존중
- 치료 판단은 의료진의 몫입니다.
- 의료적 질문은 의료진 연결
- 보험사는 보장 여부만 확인
- 병원 직원과 협력 관계 유지
협력병원의 자산: 환자 중심의 신뢰
철저한 개인정보 보호
- 진료 정보를 영업에 활용하지 않으며, 상담 서류 방치 금지 및 동의 절차를 준수합니다.
환자의 ‘거절할 권리’ 존중
- 압박성 권유를 지양하고, 환자가 스스로 결정할 수 있도록 충분한 시간을 제공합니다.
병원과의 파트너십 강화
- 병원 직원과 업무 영역을 명확히 구분하고, 환자 불편 최소화를 최우선으로 합니다.
보험을 판매하기 전에 신뢰를 판매하십시오. 결국 가장 큰 자산은 계약 건수가 아니라 병원과 환자의 신뢰입니다.
감사합니다
궁금하신 점이나 현장에서 겪은 사례가 있다면 자유롭게 질문해 주세요.
MASTER